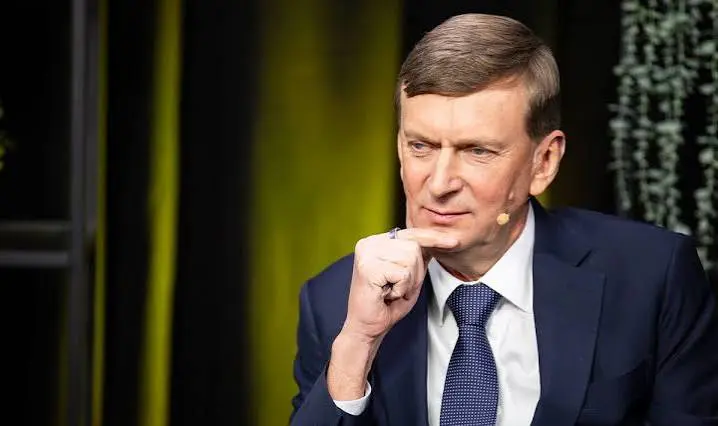
Dundulis prabilo apie augančią Lietuvos skolą: palyginimas su greitaisiais kreditais sukėlė aštrių klausimų
Lietuvos valstybės skola ir jos augimo tempai vis dažniau tampa viešų diskusijų tema. Verslininkas Dainius Dundulis, DELFI laidoje „Tikroji kaina“ kalbėdamas apie šalies finansus, pateikė itin aštrų palyginimą – valdžios sprendimus susiejo su greitųjų kreditų vartotojų elgesiu. Tačiau už skambaus pasisakymo slypi rimtesnis klausimas: kiek Lietuva gali skolintis ir kokią kainą už tai ateityje mokės gyventojai?
Dundulio pasisakymas atkreipė dėmesį į opią problemą
Verslininkas Dainius Dundulis viešojoje erdvėje nevengia kritikuoti valstybės ekonominių sprendimų.
Šį kartą dėmesio centre atsidūrė Lietuvos skolinimasis.
DELFI laidos „Tikroji kaina“ antraštėje pateikiamas jo palyginimas su greitųjų kreditų vartotojais.
Tai aštri verslininko nuomonė apie valstybės finansų valdymą, o ne ekonominis rodiklis ar oficialus šalies finansinės būklės įvertinimas.
Vis dėlto pats klausimas, kurį kelia tokia kritika, yra aktualus.
Valstybės skola auga, o kartu didėja ir poreikis skirti biudžeto lėšų palūkanoms mokėti.
Skaičiai, kurie verčia sunerimti
Valstybės kontrolė dar 2025 metų lapkritį įspėjo, kad Lietuvos valdžios sektoriaus skola gali augti sparčiau, nei buvo numatyta ankstesniuose planuose.
Auditorių pateiktais duomenimis, 2024 metų pabaigoje valdžios sektoriaus skola siekė beveik 30 mlrd. eurų, arba 38 proc. bendrojo vidaus produkto.
Tuomet buvo prognozuojama, kad 2028 metais skolos ir BVP santykis gali pasiekti 53,8 proc.
Svarbu pažymėti, kad tai buvo prognozė, o ne jau pasiektas skolos lygis.
Tačiau tokie skaičiai rodo, kodėl valstybės finansų tvarumas tampa vis svarbesne diskusijų tema.
Beveik 2 milijardai eurų – vien skolai aptarnauti?
Paskelbtoje BNS informacijoje primenamas Valstybės kontrolierės Irenos Segalovičienės perspėjimas.
Jos teigimu, po trejų metų Lietuvos valstybės skolos aptarnavimo išlaidos gali siekti beveik 2 mlrd. eurų.
Tai pinigai, kurie būtų skiriami ne naujoms mokykloms, keliams ar sveikatos priežiūros paslaugoms, o su skola susijusiems mokėjimams.
Žinoma, valstybės skolinimasis savaime nėra neigiamas reiškinys.
Valstybės skolinasi investicijoms, gynybai, ekonominių krizių padariniams mažinti ir kitiems svarbiems poreikiams finansuoti.
Tačiau kuo didesnė skola ir kuo brangesnis jos aptarnavimas, tuo mažiau finansinio lankstumo lieka ateities sprendimams.
Seime jau siūlomas sprendimas, kuris gali pakeisti taisykles
Paaiškėjo, kad grupė opozicinių konservatorių ir liberalų registravo Fiskalinės valdysenos įstatymo pataisas.
Jomis siūloma nustatyti nacionalinę valdžios sektoriaus skolos ribą – 45 proc. BVP.
Pagal pasiūlymą, rengiant valstybės biudžetą, šios ribos nebūtų galima viršyti.
Vyriausybė taip pat turėtų pateikti dešimties metų skolos prognozę ir įvertinti būsimus finansinius įsipareigojimus.
Projekto rengėjai argumentuoja, kad toks apribojimas padėtų sustiprinti fiskalinę drausmę.
Tačiau tai kol kas tik įstatymo pataisų pasiūlymas, o ne jau įsigaliojusi taisyklė.
Kodėl dėl skolos ribojimo gali kilti ginčų?
Griežtesnės skolinimosi taisyklės gali padėti apsaugoti valstybės finansus nuo pernelyg spartaus įsipareigojimų augimo.
Kita vertus, valstybės biudžetas turi finansuoti ir svarbias visuomenės reikmes.
Lietuvai ypač aktualus gynybos finansavimas, infrastruktūros atnaujinimas ir viešųjų paslaugų prieinamumas.
Jeigu valstybė nuspręstų sparčiau mažinti deficitą, jai tektų rinktis tarp papildomų pajamų, išlaidų mažinimo ar lėtesnio kai kurių projektų įgyvendinimo.
Todėl vien nustatyti skolos ribą nepakanka.
Svarbu suprasti, kaip būtų finansuojami ilgalaikiai šalies įsipareigojimai ir kokias išimtis numatytų įstatymai.
Pataisų iniciatoriai teigia, kad lengvatinės Europos Sąjungos gynybos paskolos nebūtų įtraukiamos į jų siūlomos ribos skaičiavimą.
Ar valstybę galima lyginti su greitųjų kreditų vartotoju?
D. Dundulio pavartotas palyginimas skamba įsimintinai, tačiau tarp valstybės skolos ir asmeninių vartojimo kreditų yra esminių skirtumų.
Valstybė skolinasi tarptautinėse finansų rinkose, platina vertybinius popierius ir planuoja įsipareigojimus daugeliui metų.
Jos galimybės grąžinti skolą priklauso nuo ekonomikos dydžio, biudžeto pajamų, palūkanų normų ir kitų veiksnių.
Todėl valstybės skolos dydis dažniausiai vertinamas ne tik eurais, bet ir kaip bendrojo vidaus produkto dalis.
Tačiau verslininko palyginimas atkreipia dėmesį į vieną bendrą principą: skolintis lengviau, kai aišku, iš kokių pajamų įsipareigojimai bus vykdomi ateityje.
Jeigu skolinimasis nuolat didėja, o ilgalaikio finansavimo plano nėra, rizika taip pat gali augti.
Ką tai reiškia paprastiems gyventojams?
Didėjanti valstybės skola nereiškia, kad kiekvienam žmogui automatiškai atsiranda asmeninė skola bankui.
Tačiau valstybės finansiniai įsipareigojimai netiesiogiai veikia visą visuomenę.
Kuo daugiau biudžeto lėšų reikia palūkanoms, tuo sunkiau vienu metu finansuoti visas numatytas programas.
Tai gali paskatinti diskusijas dėl mokesčių, valstybės išlaidų prioritetų ir investicijų.
Kita vertus, tinkamai panaudotos skolintos lėšos gali padėti augti ekonomikai ir ilgainiui didinti valstybės pajamas.
Todėl svarbiausia yra ne vien tai, kiek skolinamasi, bet ir kam pinigai panaudojami bei kokią ilgalaikę naudą jie sukuria.
Artimiausi metai parodys, ar perspėjimai buvo pagrįsti
Lietuvos skolos klausimas artimiausiu metu išliks svarbus tiek politikams, tiek verslui, tiek gyventojams.
Valstybės kontrolės perspėjimai, Seime siūlomos naujos taisyklės ir verslininkų kritika rodo, kad diskusija dėl viešųjų finansų tampa vis intensyvesnė.
Tačiau norint įvertinti tikrąją padėtį būtina remtis oficialiais duomenimis ir atskirti prognozes nuo faktinių skaičių.
Dainiaus Dundulio palyginimas su greitaisiais kreditais gali kelti aštrias diskusijas, tačiau esminis klausimas išlieka tas pats: ar Lietuva sugebės suderinti šiandienos poreikius su finansiniais įsipareigojimais, kuriuos teks vykdyti ateityje?
